10 月 14 日晚间,国内整家定制龙头欧派家居对外发布股份回购预案,计划动用自有资金或自筹资金实施 A 股股份回购。本次回购资金规模区间设定为 1 亿元至 2 亿元,回购价格上限定为 46.25 元 / 股,本次回购取得的股份,可选择用于员工股权激励,也可进行注销操作,方案尚需经过股东大会等流程审议后方可落地。资本市场普遍认为,在年内股价经历较大幅度回调的背景下,本次回购方案,传递出管理层看好企业长期内在价值的积极信号。
欧派家居股份回购公告一经披露,迅速引起家居建材板块投资者关注。按照回购上限价格测算,本次预计可回购股份数量最高可达 432.43 万股,回购方式采用集中竞价交易。对于上市公司来说,回购分为两种使用路径:如果用作股权激励,能够绑定核心骨干团队,激发内部研发、销售、交付团队积极性;若是选择注销股份,则能够缩减总股本,优化股本结构,增厚每股收益,保护长期股东权益。企业可根据后续经营、资本市场环境灵活选择处置方式,操作弹性更高。
从业务经营层面看,欧派家居正在主动调整业务结构,发力整家定制旧房局改市场,降低对新房精装地产项目的依赖。过去多年,地产精装订单曾是定制家居企业重要收入来源,但地产行业波动带来账期拉长、回款难等一系列经营隐患。为此,欧派主动优化客户结构,收缩高风险地产精装业务,把资源向存量房改造、旧房局部翻新、零售整家定制倾斜。
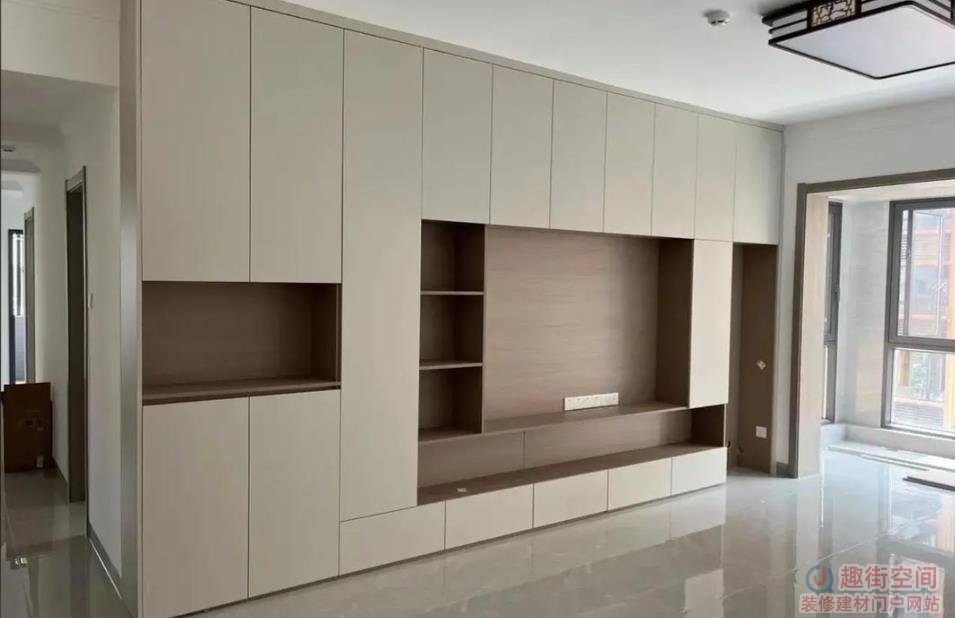
在产品端,欧派持续打磨门墙柜一体化整家解决方案,适配老房翻新、厨卫改造、局部收纳升级等局改需求。和新房全屋整装相比,旧房局改订单周期短、回款速度更快,现金流质量更优,契合当前家居行业存量竞争的大趋势。品牌持续布局社区营销、老房改造专项套餐,针对二手房、老旧小区业主推出轻量化局部改造方案,抓住城市更新带来的家居消费红利。
家居企业精装工程风控,已经成为头部定制家居企业经营的核心课题。行业经历过去几年的调整之后,多数头部品牌改变过去盲目追求工程订单规模的思路,建立地产客户准入评估机制,对地产项目的资金状况、信用等级进行前置筛查,审慎承接高风险精装项目,严控应收账款账期,减少坏账风险。欧派本次业务策略调整,正是家居行业从 “规模扩张” 转向 “质量优先” 的缩影。
券商机构分析,股份回购属于资本层面的信心动作,而企业基本面改善,需要依靠零售端整家定制、旧房翻新订单持续落地。存量旧房改造赛道具备长期增长潜力,但行业竞争日趋激烈,需要企业持续优化产品、交付、售后整套服务体系,才能够持续转化订单。
对于家居行业而言,定制企业已经告别依赖新房地产增量的时代。未来增长机会集中在存量旧房翻新、改善型家装需求。头部企业一方面通过回购传递信心,稳定资本市场预期;另一方面主动优化业务结构,严控工程业务风险,深耕整家定制零售市场,通过资本策略与业务调整双管齐下,穿越行业周期。