9月下旬,欧神诺瓷砖母公司帝欧水华(002798)连续发布公告,提示“帝欧转债”可能满足有条件赎回条款。公告显示,自2026年9月7日至9月23日,公司股票已有10个交易日收盘价不低于当期转股价5.10元/股的130%(即6.63元/股)。若后续满足连续30个交易日中至少15个交易日达标的条件,董事会有权按债券面值加当期应计利息的价格赎回未转股部分。这一信号在资本市场引发关注,行业观察者将其视为公司财务结构持续改善的阶段性印证。
帝欧转债发行于2021年10月,初始规模15亿元,初始转股价13.53元/股。2024年10月,公司将转股价向下修正至5.10元/股,为转股创造了必要条件。此后,随着正股价格回升,转债持有人转股意愿明显增强。截至2026年5月31日,转债余额已降至4.65亿元。到2026年8月末,公司资产负债率从上年同期的71.69%下降至59.58%,经营性现金流净额持续为正。这一变化意味着,转债转股在客观上起到了“以股化债”的效果,减少了未来现金兑付的压力。
值得注意的是,欧神诺瓷砖母公司曾在2026年5月触发赎回条件后主动选择不行使赎回权,给予市场三个月的缓冲期。彼时转债溢价率极低,市场普遍预期强赎,但公司选择了更为审慎的节奏。这一决策反映出管理层在转股进度与股价稳定之间寻求平衡的意图。

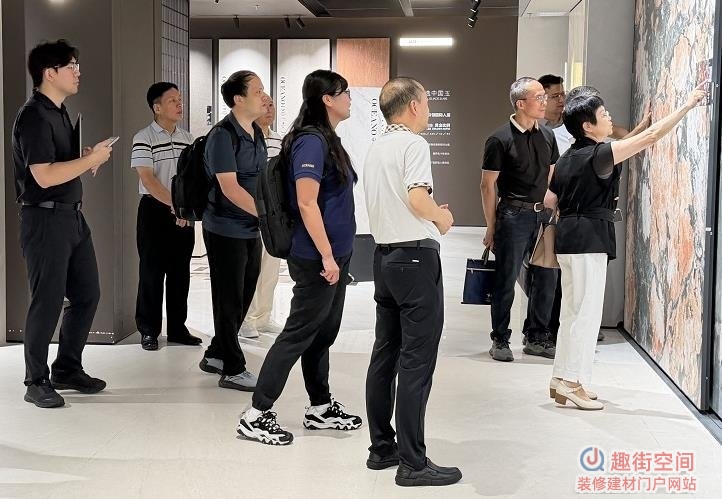
转债转股带来的财务结构优化,最终要落脚到主业经营上。欧神诺作为帝欧水华瓷砖板块的核心运营主体,其研发体系在行业内具有深厚积累——拥有国家级博士后科研工作站,建陶检测实验室获国家CNAS认证,掌握超200项瓷砖核心专利技术。2026年,欧神诺继续推进产品迭代,中国玉系列秋季新品在坯体厚度和平整度上进一步提升,以差异化产品应对高端市场需求。
生产基地方面,欧神诺在广东佛山、江西景德镇、广西藤县布局三大智能化工厂,占地超3000亩。2026年初,佛山基地5G数智岩板线点火投产,依托5G技术与智能传感系统实现窑炉数据的实时采集与能耗精准管控。景德镇基地的绿色智能化F3生产线也于年内持续推进。这些产线的运维与升级,对资金投入的连续性有较高要求。
经销商端同样获得了实质性的资金支持。2026年,公司及子公司欧神诺为合作经销商提供不超过8000万元的银行贷款连带责任担保,以缓解经销商融资瓶颈。在渠道策略上,欧神诺在年中战略峰会上推出“百问百答”门店运营手册和经销商“接班人计划”,并选定30个试点城市派驻团队落地帮扶。经销渠道收入占比在2025年上半年已超过80%,零售端的稳定供货与终端赋能直接关系到这一结构的可持续性。
当前陶瓷行业正经历深度调整。2026年一季度,欧神诺瓷砖母公司帝欧水华实现营收3.77亿元,同比下滑25.67%,但净利润同比减亏66.82%,瓷砖业务毛利率较上年提升3.79个百分点。在行业整体承压的背景下,转债转股带来的财务费用下降和负债结构改善,为公司争取了更大的经营腾挪空间。转债事件的资本面意义与主业经营的实体面意义在此交汇:财务结构的优化不是终点,而是将资源更有效地配置到研发、产能和渠道上的起点。
帝欧转债的赎回触发,本质上是一次债务工具的退出与股权工具的衔接。对于欧神诺而言,这意味着其背后的资金支撑体系正在从“还债优先”转向“经营优先”。零售与工程两条业务线的稳定供货能否持续,取决于这种转化能否在经营层面形成正向循环。