2026 半年报显示,志邦家居迎来自上市以来首次中期业绩亏损,归母净利润亏损 1.57 亿元,国内传统零售与大宗业务受到家居行业周期下行压力。在整体业绩承压的背景下,志邦家居整装业务实现逆势增长,收入同比提升约 29%,成为公司国内板块最亮眼的结构性增长点。与此同时,公司发布对外投资公告,计划投入 2 亿元,在泰国罗勇府新建家居企业智能制造基地,加速推进定制家居海外产能布局,以海外市场增量对冲国内市场波动风险。
从业务结构来看,国内地产相关大宗订单收缩,拖累企业整体盈利表现。不过整装渠道持续跑出独立行情,志邦持续联动全国各地装企,拓展整装门店网络,上半年家装合作门店净增 224 家,整装门店总量达到 1622 家。整装赛道依托存量房翻新、旧房改造需求崛起,客户偏好一站式整家定制采购,客单价相对更高。公司针对整装渠道开发专供产品体系,配套设计、交付、数字化赋能,持续深化和头部装企的绑定合作,在行业整体下行阶段保持收入正向增长。
在国内市场承压的同时,志邦家居将海外市场作为长期战略增长点。本次计划投资的泰国智能制造基地选址于泰国东部经济走廊 EEC 开发区,项目建设期 18 个月,预计 2026 年 12 月开工。基地将搭建适配海外户型与标准的定制家居柔性生产线,覆盖橱柜、衣柜等定制产品生产。目前志邦海外业务已经覆盖全球五十多个国家和地区,原有泰国租赁工厂产能逐渐饱和,自建基地之后,能够就近服务东南亚、澳洲、北美客户,大幅缩短物流距离,降低关税与运输成本,提升海外订单交付效率与产品竞争力。
定制家居行业已经进入存量竞争时代,传统新房精装业务增长乏力,行业普遍面临盈利承压的局面。不少头部家居企业一方面发力整装、旧房翻新等存量赛道,挖掘国内存量住房改造红利;另一方面加快出海布局,在东南亚建设智能制造工厂,开辟第二增长曲线。和单纯出口国内生产的成品相比,海外本地化建厂可以适配不同国家建筑规范、尺寸习惯,减少国际贸易壁垒带来的风险。
行业分析师指出,短期业绩亏损反映国内家居行业仍处于调整周期,整装业务高增长验证渠道转型方向可行,但整装业务前期投入大、毛利偏低,短期对利润贡献有限。泰国基地属于中长期战略投入,短期内会持续产生资本开支,短期难以快速贡献利润;长期来看,海外本地化产能能够支撑品牌全球零售与海外工程业务扩张,构建国内 + 海外双市场格局。
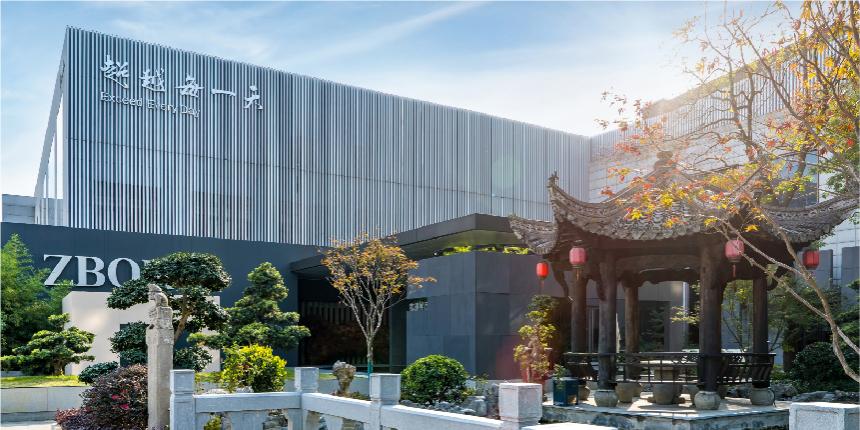
面对行业周期,志邦家居的战略思路清晰:国内市场重心持续向整装渠道倾斜,深耕存量房改造市场;海外市场依靠自建智能制造基地,持续扩大海外品牌 ZBOM 的全球覆盖。未来,随着泰国基地逐步建成投产叠加整装渠道持续扩张,将逐步改善公司的收入结构,提升企业抗行业周期波动能力,为定制家居企业的转型提供参考样本。