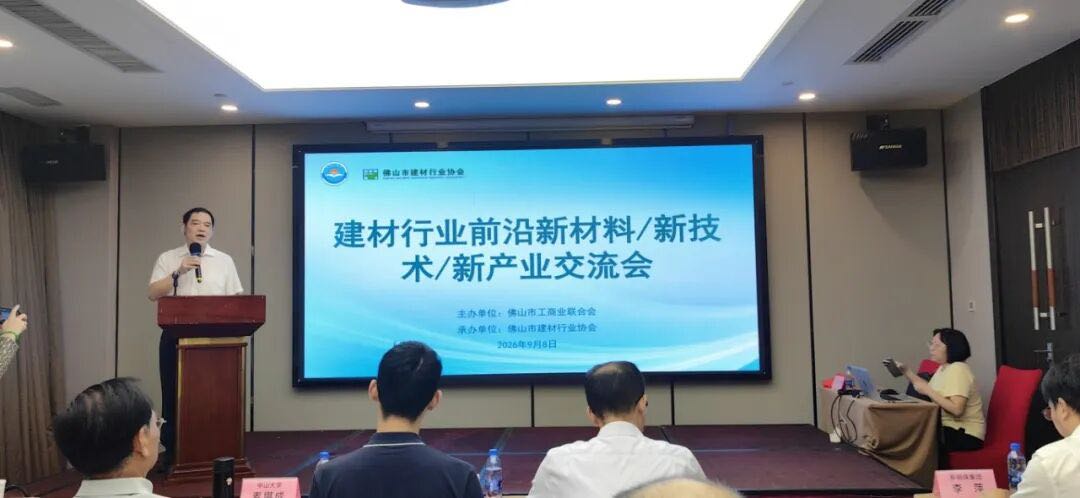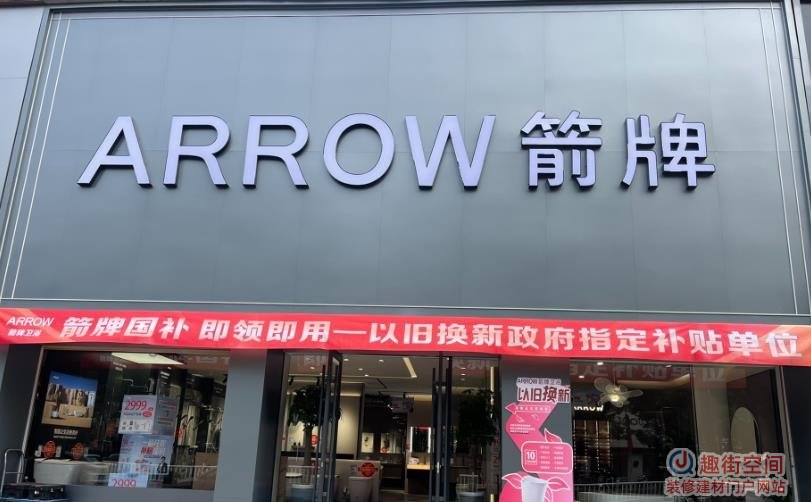
2026年9月15日下午,箭牌家居(001322)以网络远程方式召开了广东上市公司投资者集体接待日暨半年报业绩说明会。公司董事长兼总经理谢岳荣、独立董事邓传远、副总经理兼董事会秘书杨伟华及财务总监邓庆慧共同出席,围绕上半年经营状况、行业走势及下半年战略部署等话题与投资者进行了深入交流。这场说明会正值公司交出营收下滑、利润转亏的中报之后,投资者关注的问题颇为尖锐,而管理层的回应则透露出在行业逆风中寻求突破的思路与节奏。
公司回复:2026年上半年,公司智能坐便器销售数量56.57万台,同比增长8.83%,实现销售数量的持续增长。收入端同比下降9.36%,主要是受智能坐便器市场快速扩容过程中轻智能产品占比提升带来的产品结构变化以及整体均价承压下行的综合影响。当前,智能马桶市场处于快速普及阶段,同时还处于国产加速替代进口的窗口期。公司形成了组合竞争策略,在零售渠道通过旗舰产品开发和GTM操盘加速进口替代,上半年推出的“自洁魔方D30”、下半年发布的“洁净大师P70”及P50升级版将进一步优化中高端产品销售结构,提升产品均价,巩固品牌定位。同时,公司正全面推进“店效倍增2.0”项目,提升零售终端的运营效率和单店产出,并继续完善智能马桶产品矩阵,形成覆盖零售、电商、优选、工程、家装渠道的完整产品线,积极拓展扩大市场份额。在品牌策略上,公司通过与鸿蒙智选等生态平台的合作,强化产品的智能化和场景化能力,推动从单品销售向空间解决方案的升级。
公司回复:近年来,公司通过“店效倍增”项目系统性赋能终端经销商,提升其运营能力与单店产出,持续改善经销商经营质量。同时,公司建立了以销售目标达成、回款质量、终端运营能力等维度为核心的经销商评价管理体系,促进经销商的持续健康发展,这个过程中也会形成对部分经销商的开发和淘汰。未来,公司将继续按照产品赋能、营销支持和管理协同的方向,帮助经销商持续提高经营质量,实现和品牌的长期可持续发展。
从业绩数据来看,箭牌家居上半年实现营业收入25.77亿元,同比减少约9个百分点;归母净利润亏损约6104万元,与上年同期盈利形成鲜明反差。不过,毛利率维持在29.66%,同比微升0.19个百分点,说明产品定价能力和成本控制在收入收缩的情况下仍有韧性。真正拖累利润的是费用端——受固定资产折旧摊销持续发生的影响,期间费用率同比攀升3.25个百分点至30.71%,这在收入端承压的阶段形成了明显的利润挤压效应。
值得关注的是,公司核心品类的销售表现与整体营收走势出现了分化。上半年智能坐便器销量达到56.57万台,同比增长8.83%,但受轻智能产品占比提升和均价下行的双重影响,该品类收入端反而下降了9.36%。对此,管理层在回答投资者关于“主动降价还是被动跟价”的提问时表示,当前智能马桶市场正处于快速普及期,国产品牌替代进口品牌的窗口已经打开,公司采取的是“组合竞争策略”——通过旗舰产品开发在零售渠道加速进口替代,同时以覆盖全渠道的产品矩阵扩大市场份额。
在对装修行业趋势的判断上,公司给出了相对积极的长期展望。管理层认为,瓷砖和卫浴行业正从规模扩张转向质量提升,新房市场虽仍在筑底,但存量房更新需求已构成重要的市场支撑。行业分化进程中,缺乏技术和品牌优势的中小企业正在加速出清,国产品牌在零售和电商渠道已经占据主导地位,龙头企业的竞争优势有望进一步巩固。同时,智能坐便器目前的市场普及率仍处于较低水平,智慧卫浴场景的升级空间远未触及天花板。
针对下半年的经营安排,公司从产品和渠道两个维度作出了具体部署。产品层面,将对智能马桶、智能花洒以及鸿蒙生态产品等旗舰品类实施全生命周期管理,上半年推出的“自洁魔方D30”和下半年发布的“洁净大师P70”分别瞄准中端和高端市场,意在通过产品结构优化提升整体均价。渠道层面,零售端继续推进“店效倍增2.0”项目并向下沉市场延伸,工程渠道主动拓展中小微家装公司,电商渠道则以店效提升为切入点改善经营质量,海外方面加速东南亚等新兴市场的品牌专卖店布局。
在智能化方向上,箭牌家居选择了一条与华为鸿蒙生态深度绑定的路径。公司作为卫浴行业鸿蒙智选的首批生态合作伙伴,已推出智能花洒“智雨精灵”和搭载双毫米波雷达技术的智能浴霸“雷达浴霸”,并正从单一智能单品向跨设备联动的整体智慧卫浴空间方案延伸。上半年公司研发投入达到1.47亿元,研发费用率提升至5.70%,累计持有有效授权专利3429项,技术积累仍在持续加厚。
说明会上另一个备受关注的话题是谢岳荣个人所持股份被司法冻结的事项。投资者直接询问冻结股份已接近其个人持股的一半,是否意味着对房地产行业的判断出现失误。谢岳荣回应称,本次冻结源于其为西安一房地产开发项目合作框架协议项下的义务提供连带责任担保而引发的合同纠纷,仲裁裁决已作出,他将与其他被申请人协商后续处理事宜。他同时强调,除已披露事项外不存在其他股份冻结情形,该事项不会对公司日常经营、实际控制权及治理结构产生重大影响。
整体来看,箭牌瓷砖家居正处于经营调整的深水区。收入端的压力和费用端的刚性支出短期内仍将存在,但公司在智能品类上的销量增长、鸿蒙生态合作的差异化卡位以及海外市场的结构性优化,为后续改善提供了可预期的抓手。管理层在说明会上传递出的信号较为清晰:不回避当前的困难,但更强调变革的落地节奏和长期竞争力的构建。