最新发布的 9 月建筑业 PMI 数据达到 50.3%,重回荣枯线以上,环比大幅提升 3.4 个百分点,释放出建筑行业施工活动回暖的信号,带动建筑装饰行业景气度出现边际修复。叠加专项债加速投放、地方债务结存限额落地等财政政策加持,行业资金面得到改善,市场目光聚焦于城市更新、装配式建筑等存量赛道的业务机会。
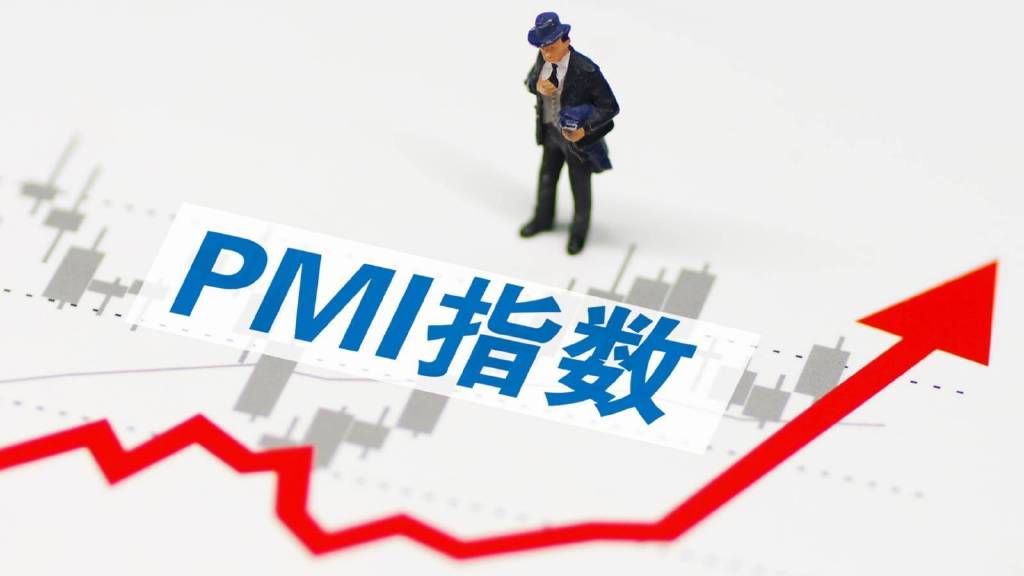
建筑业 PMI 荣枯线以 50% 作为景气分界,指数高于 50% 代表行业整体处于扩张状态。9 月数据反弹,一方面是极端高温、汛期等季节性干扰因素消退,在建项目集中复工赶工;另一方面得益于财政资金加速落地,专项债全年发行进度已经突破八成,再加上 5500 亿元地方债务结存限额投入使用,有效缓解地方项目资金压力,保障基建、公共配套项目持续推进,带动室内外装饰、幕墙、公装等业务开工量提升。
多家券商机构发布研报分析,建筑行业底层逻辑已经发生改变,行业发展重心从过去的大规模新建扩张,转向存量提质增效。单纯依靠新房增量拉动装饰业务的时代逐步落幕,建筑装饰行业城市更新赛道迎来持续增长窗口,老旧小区改造、城中村翻新、旧商业综合体焕新、园区改造等项目,成为装饰企业订单的核心来源。这类项目大多涵盖室内翻新、外立面改造、公共区域装饰,直接带动瓷砖、涂料、装配式内装等建材需求释放。
与此同时,装配式建筑装饰工程作为国家重点推广方向,落地速度持续加快。装配式装修依托干式工法、工厂预制部品,工期短、污染低,适配老旧小区改造、保障性住房、公共建筑装修项目,也是众多头部装饰企业重点布局的业务板块。相比传统现场湿法施工,装配式内装标准化程度高,更容易实现品质管控,契合城市更新项目快速交付的需求,成为装饰板块的高增长细分赛道。
从订单结构来看,行业呈现明显分化格局。中小型装饰企业拿单难度依旧较大,资金压力、项目回款问题依然存在;而具备资质、资金实力与项目管理能力的头部装饰企业,在城市更新、公建配套、装配式内装项目上订单可见性明显增强。机构预判,随着三季度施工旺季延续,项目陆续进入竣工结算阶段,相关企业的业务增量有望逐步体现在四季度财务业绩当中。
但市场也存在一定约束,虽然建筑业商务活动回暖,但新订单分项指标修复幅度相对有限,说明需求端的全面复苏尚需时间,地产相关的家装、精装业务依旧承压。行业修复属于结构性回暖,并非普涨行情,资金和订单资源会持续向头部企业集中。对于建材供应链企业而言,需要紧跟城市更新、装配式装修的项目需求,针对性开发适配旧房改造、模块化安装的饰面材料、涂料、瓷砖等产品。
行业专家表示,后续财政资金落地转化为实物工程量的节奏,将决定四季度建筑与装饰板块的修复力度。随着 “十五五” 城市更新规划持续落地,叠加装配式建筑政策不断加码,建筑装饰行业将持续深耕存量市场,依靠技术升级、项目精细化运营提升盈利水平,而具备全链条交付能力的头部企业,将持续享受行业结构性红利。