中国建筑材料流通协会发布 9 月全国建材家居景气指数(BHI),数据显示 BHI 指数实现环比回升,建材家居行业迎来传统 “金九” 季节性回暖。从终端订单结构来看,本轮市场回暖的核心驱动力并非新房装修,而是旧房局部改造家装订单的集中释放,新房整装板块需求保持疲软;区域层面,行业建材家居南北市场分化特征凸显,华南地区零售端订单增长更有韧性,北方市场复苏节奏相对缓慢。
BHI 建材家居景气指数是反映国内建材卖场、家装材料消费景气度的权威指标,依托全国数万家建材商户的经营数据编制,直观呈现终端零售客流、成交规模变化。9 月进入秋季装修黄金周期,气温适宜施工,叠加卖场促销、家装以旧换新政策落地,建材卖场客流指数明显上行,带动整体景气指标向上修复。规模以上建材家居卖场销售额环比同步走高,印证终端消费活跃度提升。
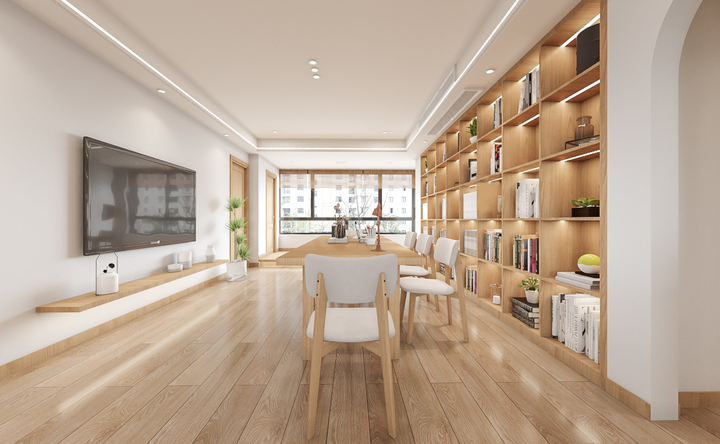
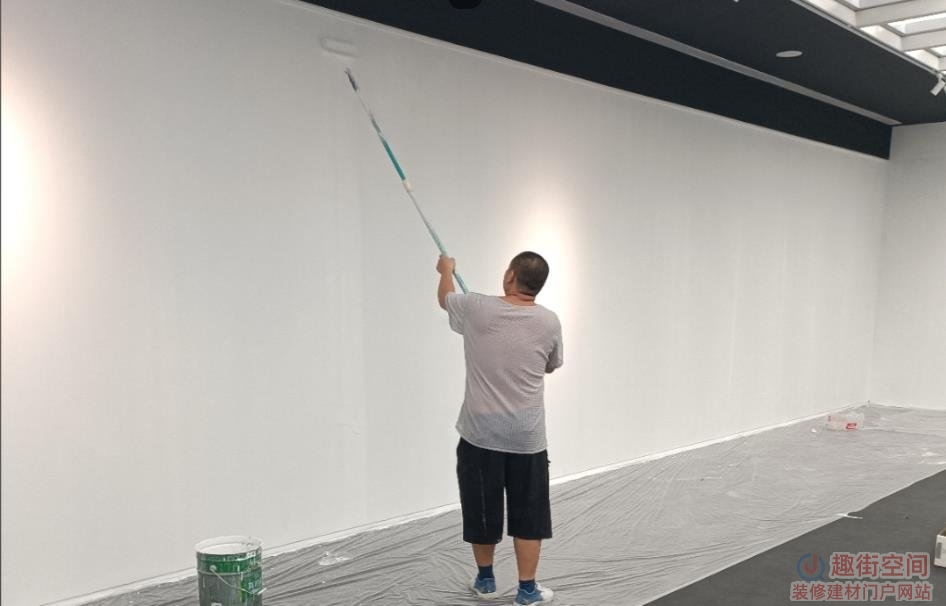
拆解订单结构可以发现,本轮回暖的底层逻辑已经发生转变。过去金九行情高度依赖新房交付带来的整装大单,而当前市场重心全面转向存量房市场,旧房全屋翻新、厨卫局改、阳台改造、精装房局部升级等订单成为零售门店的主要收入来源。相比新房整装,局改项目工期短、决策周期更快,消费者主要采购瓷砖、防水涂料、板材、美缝剂、卫浴等家装辅料与主材,直接拉动建材零售门店出货量。
与之形成对比的是新房整装赛道,需求依旧偏弱。新房整装业务高度关联商品房交付,新房市场交付规模有限,大型整装企业的新房整装大单数量增长乏力,难以形成强劲拉动。很多建材经销商反馈,新房整装项目存在账期长、回款慢的特点,不少品牌主动收缩高风险地产整装业务,把营销资源转移到社区存量翻新渠道。
区域市场层面,建材家居南北市场分化的现象在本次金九周期进一步放大。华南地区依托城市更新持续推进、二手房置换活跃,加上气候条件适合常年开展旧房改造,零售门店的局改订单充足,瓷砖、涂料、门窗等建材零售销售表现亮眼。而北方区域受季节、存量房改造推进节奏等因素影响,家装消费释放力度偏弱,卖场客流、成交增长不及华南,经销商经营压力相对更大。南北市场冷热不均,也促使建材品牌调整区域营销策略,差异化布局产品与渠道。
行业机构分析指出,建材家居行业已经正式从新房增量时代转入存量竞争阶段。未来行业景气度波动,将更多由旧房翻新、局部改造等存量需求决定,新房整装不再是行业增长的核心支柱。对于建材企业、经销商而言,需要调整产品结构,推出适配旧房局改的轻量化产品、小批量套餐,布局社区营销、老房上门检测等获客方式,抓住存量市场红利。
同时,行业也需要理性看待本次 BHI 回升,本次上涨属于季节性短期回暖,并非行业全面反转。新房端需求偏弱、区域分化、消费更加理性仍是行业中长期现状。进入 “银十” 阶段,随着双节促销落地,存量局改订单有望继续释放,但市场整体很难重现过去新房时代的爆发式增长。品牌需要立足存量市场,针对不同区域市场制定差异化运营策略,提升零售渠道抗风险能力。